Dentro il bilancio comunale: come nascono davvero le scelte di un Comune
(Approfondimenti di Civico114)

Data:

Posizione:
Il bilancio comunale è uno degli strumenti più importanti della vita amministrativa, ma anche uno dei più fraintesi. Molti lo immaginano come un grande salvadanaio da cui il Comune può prendere soldi quando vuole. In realtà è un documento complesso, regolato da norme rigide, pieno di vincoli, obblighi e destinazioni precise. Capire come funziona significa capire perché un Comune non può “spendere tutto”, perché alcune risorse sono bloccate, perché certi interventi richiedono mesi e perché altri non si possono proprio fare.
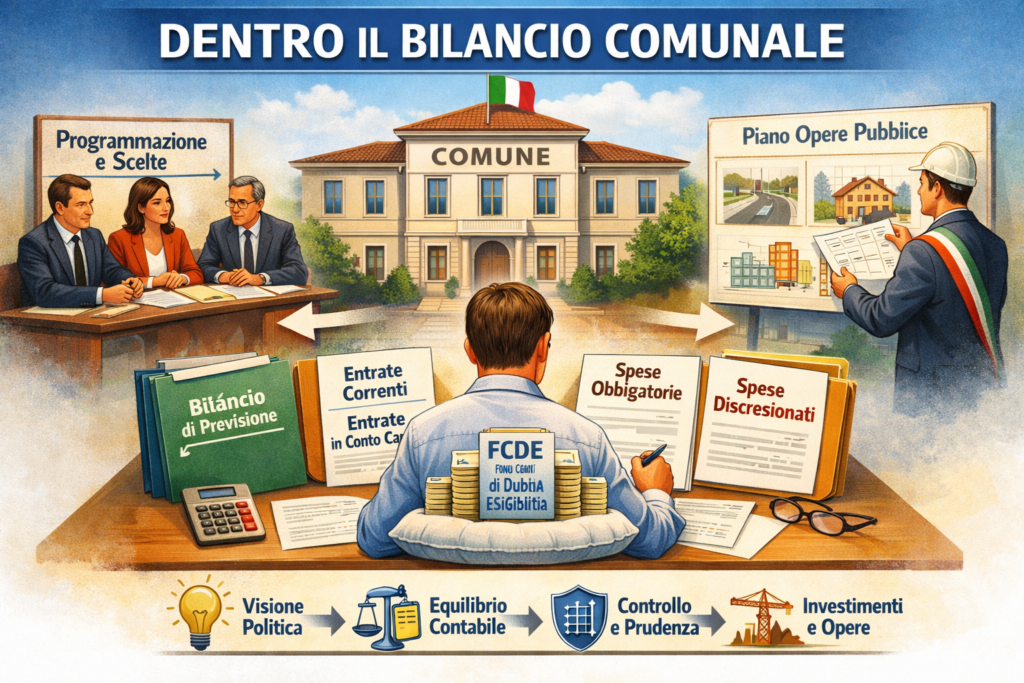
Il bilancio non è un contenitore unico: è un insieme di parti che dialogano tra loro. La prima grande distinzione è tra entrate correnti ed entrate in conto capitale. Le prime servono a far funzionare il Comune ogni giorno: stipendi, servizi sociali, scuola, manutenzioni, illuminazione, rifiuti. Le seconde servono per investimenti: strade, edifici, impianti, opere pubbliche. Sono due mondi diversi, che non si possono mescolare liberamente. Non si può usare un contributo per costruire una scuola per pagare la mensa scolastica, e non si può usare l’IMU per rifare una strada se non ci sono le condizioni contabili per farlo.
Un’altra distinzione fondamentale è tra spese obbligatorie e spese discrezionali. Le prime non si possono toccare: stipendi, mutui, contratti di servizio, assistenza obbligatoria, utenze essenziali. Le seconde sono quelle su cui la politica può scegliere: eventi, manutenzioni aggiuntive, progetti culturali, interventi straordinari. In molti Comuni, la parte discrezionale è piccola: spesso meno del 10% del totale. È qui che si capisce perché “non ci sono soldi” non è una scusa, ma una fotografia della realtà.
Il bilancio è anche un documento previsionale. Non fotografa ciò che c’è oggi, ma ciò che si prevede di incassare e spendere nei prossimi anni. È un impegno, non un estratto conto. Per questo deve essere prudente: sovrastimare le entrate o sottostimare le spese può portare a squilibri gravi. La legge impone controlli severi, pareri tecnici, verifiche di coerenza. Ogni cifra deve essere motivata, ogni previsione deve avere un fondamento.
Un ruolo centrale lo ha il Fondo crediti di dubbia esigibilità (FCDE). È una sorta di “cuscinetto” che serve a coprire il rischio che alcune entrate non vengano incassate. Se un Comune ha difficoltà nella riscossione, il FCDE cresce e blocca risorse che non possono essere spese. È una misura di prudenza, ma spesso è anche la ragione per cui un bilancio sembra avere soldi che però non sono utilizzabili.
Accanto al bilancio c’è il Piano triennale delle opere pubbliche, che racconta cosa il Comune vuole costruire o ristrutturare nei prossimi anni. Ma anche qui non basta voler fare un’opera: servono progetti, finanziamenti, autorizzazioni, tempi tecnici. Un’opera pubblica non nasce in un mese: è un percorso lungo, fatto di fasi, controlli, gare, verifiche.
Il bilancio è anche un documento politico. La Giunta decide le priorità, il Consiglio le approva, gli uffici le traducono in attività concrete. È un patto tra amministrazione e cittadini: “Ecco come useremo le risorse, ecco cosa faremo, ecco cosa non possiamo fare”. Ma è anche un documento tecnico, che richiede competenze, attenzione, conoscenza delle norme. È un equilibrio continuo tra visione e regole.
Molti si chiedono perché un Comune non possa usare l’avanzo di amministrazione liberamente. La risposta è semplice: perché l’avanzo non è “denaro liquido”, ma il risultato di un calcolo contabile che tiene conto di fondi vincolati, accantonamenti, residui. Solo una parte dell’avanzo è davvero disponibile, e anche quella può essere usata solo per investimenti o per spese straordinarie, non per la gestione quotidiana
Il bilancio comunale è, in definitiva, un sistema di garanzie. Serve a evitare sprechi, a garantire equilibrio, a proteggere i cittadini. È un documento che racconta non solo quanto un Comune può spendere, ma anche come deve farlo, con quali limiti, con quali responsabilità. Capirlo significa capire la complessità della macchina amministrativa e la serietà con cui deve essere gestita.
Il bilancio comunale non è un portafoglio, ma un sistema di regole. Distingue tra spese correnti e investimenti, tra obblighi e scelte, tra risorse disponibili e risorse vincolate. È prudente, controllato, verificato. È il cuore della programmazione e il limite entro cui si muove l’azione amministrativa.